รีเซต

ผลการค้นหา “#PhilipswaterThailand” - ทรูไอดี

ยอดนิยม
ดู
คลิปสั้น
เกม
สิทธิพิเศษ
อ่าน
ฟิลลิปแคปปิตอล
สิทธิพิเศษ

ฟิลลิปแคปปิตอล

-

ลูกค้าทรู เปิดบัญชีลงทุนกับ Phillip Securities ผ่าน Phillip Pocket และทำรายการซื้อผลิตภัณฑ์ใดก็ได้ รับเงินคืนทันที 200 บาท ใช้ 0 ทรูพอยท์
สิทธิพิเศษ

ลูกค้าทรู เปิดบัญชีลงทุนกับ Phillip Securities ผ่าน Phillip Pocket และทำรายการซื้อผลิตภัณฑ์ใดก็ได้ รับเงินคืนทันที 200 บาท ใช้ 0 ทรูพอยท์

ลูกค้าทรู ใช้ 0 ทรูพอยท์ เปิดบัญชีลงทุนกับ Phillip Securities ผ่าน Phillip Pocket และทำรายการซื้อผลิตภัณฑ์ใดก็ได้ (หุ้น กองทุน หรือผลิตภัณฑ์การลงทุนอื่นๆ) รับเงินคืนทันที 200 บาท เงื่อนไข 1.ลูกค้าต้องทำการเปิดบัญชีลงทุนกับ Phillip Securities ผ่าน Phillip Pocket และทำรายการซื้อผลิตภัณฑ์ใดก็ได้ (หุ้น กองทุน หรือผลิตภัณฑ์การลงทุนอื่นๆ2.ระยะเวลาแคมเปญตั้งแต่ 15 ตุลาคม 2569 - 31 ธันวาคม 25693.บริษัทขอสงวนสิทธิ์ไม่สามารถเปลี่ยนหรือคืนของรางวัลได้ในทุกกรณี4.บริษัทอาจมีการเปลี่ยนแปลงเงื่อนไขแคมเปญได้ โดยมิต้องแจ้งให้ทราบล่วงหน้า การตัดสินของบริษัทถือเป็นที่สิ้นสุด

Miss Global 2026 Final Competition
ดู

Miss Global 2026 Final Competition

พี่พาไป 2025
ดู

พี่พาไป 2025

ฟุตซอลไทยลีก ไฮไลท์ 2026
ดู

ฟุตซอลไทยลีก ไฮไลท์ 2026

Philipp Plein
ดู

Philipp Plein

PSGC โกยรายได้ครึ่งปีแรก 7,292.5 ล้านบาท ซัพพลายเชนพลังงานกรอบ G2G ลาว-เวียดนาม
อ่าน

PSGC โกยรายได้ครึ่งปีแรก 7,292.5 ล้านบาท ซัพพลายเชนพลังงานกรอบ G2G ลาว-เวียดนาม

#ทันหุ้น - บริษัท พีเอสจี คอร์ปอเรชั่น จำกัด (มหาชน) หรือ PSGC ก้าวขึ้นเป็นหนึ่งในผู้ส่งมอบทรัพยากรพลังงานให้เวียดนาม ผ่านบริษัท Nam Tien Limited Liability Company (NT) ซึ่งดำเนินธุรกิจตั้งแต่บริการทำเหมืองและแปรรูปถ่านหินในแขวงสาละวันและแขวงเซกอง สปป.ลาว ไปจนถึงการขนส่งข้ามพรมแดน ภายใต้กรอบความร่วมมือระดับรัฐบาลเวียดนามต่อรัฐบาลสปป.ลาว (Government to Government: G2G) ในการซื้อขายถ่านหินระยะยาว 10 ปี ที่ลงนามตั้งแต่ปี 2568 พร้อมมีลูกค้ารายสำคัญเป็นรัฐวิสาหกิจด้านพลังงานรายใหญ่ของเวียดนาม 2 ราย โดยครึ่งปีแรก 2569 ส่งมอบถ่านหินแล้ว 1.41 ล้านตัน สูงกว่าแผนที่วางไว้ สร้างรายได้ 5,975.1 ล้านบาท คิดเป็น 81.9% ของรายได้รวม 7,292.5 ล้านบาท สะท้อนโครงสร้างรายได้ที่มีความต่อเนื่อง (Recurring Revenue)นายเดวิด แวน ดาว ประธานเจ้าหน้าที่บริหาร บริษัท พีเอสจี คอร์ปอเรชั่น จำกัด (มหาชน) หรือ PSGC ผู้ให้บริการก่อสร้างแบบครบวงจร ที่อยู่ระหว่างการเปลี่ยนผ่านองค์กรสู่ "ผู้พัฒนาโครงการพลังงานและทรัพยากรธรรมชาติระดับภูมิภาค (Regional Energy Natural Resources Developer)" เปิดเผยว่า ปัจจุบันบริษัทได้เข้าไปมีบทบาทในห่วงโซ่อุปทานทรัพยากรพลังงานระหว่าง สปป.ลาว และเวียดนาม ผ่านบริษัท Nam Tien Limited Liability Company (NT) โดยการค้าถ่านหินระหว่างสองประเทศดำเนินอยู่ภายใต้กรอบความร่วมมือระดับรัฐบาลที่วางรากฐานความร่วมมือระยะยาวด้านพลังงานและแร่ธาตุ ทำให้ธุรกิจของ NT ตั้งอยู่บนโครงสร้างที่มีความต่อเนื่องมากกว่าการค้าถ่านหินเชิงพาณิชย์ทั่วไปสิ่งที่ทำให้ NT แตกต่างจากผู้ค้าถ่านหินทั่วไป คือการเข้าไปดำเนินงานตลอดห่วงโซ่คุณค่า เริ่มจากบริการทำเหมืองและบริการแปรรูปถ่านหินในแขวงสาละวันและแขวงเซกอง สปป.ลาว ต่อเนื่องไปยังระบบโลจิสติกส์และการขนส่งข้ามพรมแดน จนถึงการส่งมอบถ่านหินสำเร็จให้แก่ลูกค้าปลายทางในประเทศเวียดนาม โครงสร้างเช่นนี้ทำให้บริษัทควบคุมคุณภาพ ต้นทุน และกำหนดการส่งมอบได้ตลอดสาย ทั้งนี้ NT ได้รับสิทธิ์ในการซื้อขายถ่านหินสำเร็จในประเทศเวียดนามจากบริษัท Xekong Power Plant Company Limited (XPPL) ผู้ได้รับสัมปทานดำเนินการทำเหมืองถ่านหินใน สปป.ลาว"การที่เราเข้าไปอยู่ในห่วงโซ่อุปทานที่มีกรอบความร่วมมือระดับรัฐบาลรองรับ ทำให้ธุรกิจของเราไม่ได้ตั้งอยู่บนคำสั่งซื้อรายครั้ง แต่ตั้งอยู่บนความสัมพันธ์เชิงโครงสร้างทวิภาคีระหว่างสองประเทศ อีกทั้งมีลูกค้าผู้รับซื้อหลักเป็นรัฐวิสาหกิจด้านพลังงานในเวียดนามซึ่งมีส่วนสำคัญในการขับเคลื่อนการเติบโตของเศรษฐกิจในประเทศ จากการลงทุนภาคอุตสาหกรรมและการส่งออก โดย SCB EIC คาดว่าเศรษฐกิจเวียดนามปี 2569 จะขยายตัวประมาณ 7.1% ขณะที่ สปป.ลาว ขยายตัวประมาณ 4.1% จากแรงขับเคลื่อนของการลงทุนในภาคพลังงานและเหมืองแร่ ซึ่งทั้งสองประเทศคือพื้นที่ดำเนินธุรกิจหลักของ PSGC ในวันนี้" นายเดวิดกล่าวในด้านการดำเนินงาน ครึ่งปีแรกปี 2569 NT ส่งมอบถ่านหินแล้ว 1.41 ล้านตัน สูงกว่าแผนที่บริษัทวางไว้ อย่างไรก็ตามด้วย การเปลี่ยนแปลงของสภาพภูมิอากาศที่รุนแรงในช่วงฤดูฝนปีนี้ นำไปสู่ปริมาณน้ำฝนที่สูงเป็นประวัติการณ์ และเกิดน้ำท่วมอย่างรุนแรง ถือเป็นความท้าทายต่อการผลิตและขนส่งข้ามพรมแดน ซึ่งบริษัทอยู่ระหว่างดำเนินการบริหารจัดการลดความเสี่ยงดังกล่าวในช่วงที่เหลือของปี 2569 ผลจากการดำเนินงานดังกล่าวสะท้อนโครงสร้างรายได้ของกลุ่มบริษัท โดยครึ่งปีแรกปี 2569 กลุ่มบริษัทมีรายได้รวม 7,292.5 ล้านบาท ในจำนวนนี้เป็นรายได้จาก NT 5,975.1 ล้านบาท คิดเป็น 81.9% ของรายได้รวม แบ่งเป็นรายได้จากการขายถ่านหิน 5,722.3 ล้านบาท รายได้จากการให้บริการทำเหมืองและบริการแปรรูปถ่านหิน 252.8 ล้านบาท และรายได้จากธุรกิจก่อสร้างจำนวน 1,043.6 ล้านบาท ส่งผลให้กลุ่มบริษัทมีสัดส่วนรายได้จากธุรกิจซัพพลายเชนด้านพลังงานที่มีความต่อเนื่อง (Recurring Revenue) เพิ่มขึ้น และลดการพึ่งพารายได้ตามโครงการจากธุรกิจก่อสร้างด้านธุรกิจรับเหมาก่อสร้างซึ่งเป็นฐานธุรกิจเดิม ปัจจุบันโครงการ XPPL Expansion Phase 1 ดำเนินการแล้วเสร็จกว่า 98% ขณะที่โครงการก่อสร้างชุมชนใหม่ (Resettlement Development) มูลค่าโครงการ 5,000 ล้านบาท และงานสาธารณูปโภคพื้นฐานใน สปป.ลาว มีความคืบหน้าโครงการอยู่ที่ 55% และคาดว่าจะทยอยรับรู้รายได้ส่วนที่เหลืออีกประมาณ 45% ต่อเนื่องรวมมูลค่าประมาณ 2,400 ล้านบาทไปจนถึงสิ้นปี 2571 ทั้งนี้ ทิศทางในระยะถัดไป ธุรกิจก่อสร้างจะทำหน้าที่เป็นรายได้ส่วนเสริม (Supplementary Revenue) โดยโครงการก่อสร้างจะมีลักษณะที่เชื่อมโยงกับธุรกิจพลังงานและทรัพยากรธรรมชาติของกลุ่มบริษัทเป็นหลัก สร้างความสอดคล้องเชิงยุทธศาสตร์และมูลค่าเพิ่มระหว่างกลุ่มธุรกิจของบริษัท"เป้าหมายของ PSGC ไม่ใช่การเป็นผู้ค้าถ่านหิน แต่คือการเป็นผู้พัฒนาโครงการพลังงานและทรัพยากรธรรมชาติระดับภูมิภาคที่มีฐานรายได้มั่นคง สิ่งที่เกิดขึ้นในครึ่งปีแรกคือหลักฐานว่าโครงสร้างรายได้ใหม่ของ PSGC ทำงานได้จริง และเรากำลังใช้ฐานที่วางไว้ใน สปป.ลาว ทั้งด้านทรัพยากรและงานโครงสร้างพื้นฐาน ต่อยอดไปสู่โอกาสด้านพลังงานในภูมิภาคระยะยาว ควบคู่กับการยกระดับมาตรฐานการกำกับดูแลกิจการและความยั่งยืนขององค์กร" นายเดวิดกล่าวทั้งนี้ ภายใต้กรอบความร่วมมือ G2G ระยะเวลา 10 ปีระหว่างเวียดนามและสปป.ลาว ส่งผลให้ธุรกิจซัพพลายเชนด้านพลังงาน ค่อนข้างมีเสถียรภาพและมีความต่อเนื่อง เป็นกรอบระยะเวลาเพียงพอสำหรับบริษัท ในการพัฒนาแหล่งรายได้เพิ่มเติมควบคู่กันไป โดยปัจจุบัน PSGC อยู่ระหว่างการพัฒนาโครงการพลังงานน้ำแบบสูบกลับ (Pumped Storage Hydropower – PSH) ซึ่งคาดว่าจะใช้ระยะเวลาพัฒนาประมาณ 5-7 ปี เพื่อขยายฐานธุรกิจด้านพลังงานให้มีความหลากหลายมากขึ้นทิศทางดังกล่าวสอดคล้องกับภาพการวางแผนพลังงานของภูมิภาค เช่น ร่างแผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย พ.ศ. 2569-2593 (PDP2026) ที่กระทรวงพลังงานเปิดรับฟังความคิดเห็นเมื่อเดือนกันยายน 2569 ระบุกำลังผลิตที่มีข้อผูกพันจากการนำเข้าพลังน้ำจากประเทศเพื่อนบ้านเพิ่มอีก 3,407 เมกะวัตต์ ทยอยเข้าระบบระหว่างปี 2569-2580 และมี PSH ถูกบรรจุไว้เป็นส่วนหนึ่งในแผนพัฒนาพลังงาน (PDP 2026) ของประเทศด้วยล่าสุด PSGC ได้รับคัดเลือกให้อยู่ในทำเนียบ "บริษัทวิถียั่งยืนที่น่าลงทุน" หรือ ESG Emerging List ประจำปี 2569 จากสถาบันไทยพัฒน์ และเป็นหลักทรัพย์ใน Universe ของกลุ่มหลักทรัพย์ ESG100 สะท้อนพัฒนาการด้านสิ่งแวดล้อม สังคม และธรรมาภิบาลของบริษัทในช่วงการเปลี่ยนผ่านธุรกิจ

โทรทัศน์รัฐสภา
ดู

โทรทัศน์รัฐสภา

GULF ผนึก Singtel Group ร่วมพัฒนาโครงสร้างพื้นฐานเคเบิลใต้น้ำเชื่อมไทย–สิงคโปร์
อ่าน

GULF ผนึก Singtel Group ร่วมพัฒนาโครงสร้างพื้นฐานเคเบิลใต้น้ำเชื่อมไทย–สิงคโปร์

#GULF #ทันหุ้น-บริษัท กัลฟ์ ดีเวลลอปเมนท์ จำกัด (มหาชน) หรือ GULF และ Singtel Group ประกาศความร่วมมือเชิงกลยุทธ์เพื่อพัฒนาโครงสร้างพื้นฐานระบบเคเบิลใต้น้ำเชื่อมต่อระหว่างประเทศไทยและสิงคโปร์ มุ่งยกระดับศักยภาพการเชื่อมต่อระหว่างประเทศและเสริมความพร้อมด้านโครงสร้างพื้นฐานดิจิทัลของทั้งสองประเทศ ในฐานะศูนย์กลางเศรษฐกิจดิจิทัลที่สำคัญของภูมิภาคเอเชียตะวันออกเฉียงใต้ความร่วมมือในครั้งนี้เป็นการต่อยอดศักยภาพของ GULF ในด้านการพัฒนาโครงสร้างพื้นฐานและธุรกิจดิจิทัล เข้ากับความเชี่ยวชาญของ Singtel ในด้านโครงสร้างพื้นฐานดิจิทัลและระบบเคเบิลใต้น้ำระดับสากล โดยทั้งสองฝ่ายจะร่วมกันพัฒนาและลงทุนในโครงการเคเบิลใต้น้ำ เพื่อรองรับความต้องการที่เพิ่มขึ้นอย่างต่อเนื่องของบริการคลาวด์ ปัญญาประดิษฐ์ (AI) ศูนย์ข้อมูล (Data Center) และบริการดิจิทัล พร้อมต่อยอดโอกาสทางธุรกิจสร้างคุณค่าและสร้างการเติบโตร่วมกันในระยะยาวนายสารัชถ์ รัตนาวะดี ประธานเจ้าหน้าที่บริหาร บริษัท กัลฟ์ ดีเวลลอปเมนท์ จำกัด (มหาชน) กล่าวว่า “ความร่วมมือกับ Singtel ในครั้งนี้ถือเป็นอีกก้าวสำคัญของ GULF ในการขยายการลงทุนด้านโครงสร้างพื้นฐานดิจิทัล โดยโครงการดังกล่าวจะช่วยเสริมศักยภาพการเชื่อมต่อระหว่างประเทศไทยและสิงคโปร์ ซึ่งเป็นรากฐานสำคัญของการพัฒนาเศรษฐกิจดิจิทัลในภูมิภาค อีกทั้งยังสอดคล้องกับเป้าหมายของประเทศไทยในการก้าวสู่การเป็นศูนย์กลางดิจิทัลและ AI ของอาเซียน เราเชื่อว่าความร่วมมือระหว่างสององค์กรจะช่วยพัฒนาโครงสร้างพื้นฐานที่มีความมั่นคงและมีประสิทธิภาพ รองรับการเติบโตของภาคธุรกิจดิจิทัล และสร้างประโยชน์ทางเศรษฐกิจในระยะยาว”นายหยวน กวน มูน ประธานเจ้าหน้าที่บริหาร Singtel Group กล่าวว่า “ประเทศไทยและสิงคโปร์เป็นสองประเทศที่มีบทบาทสำคัญต่อการขับเคลื่อนเศรษฐกิจดิจิทัลของเอเชียตะวันออกเฉียงใต้ ความร่วมมือกับ GULF จะผสานความเชี่ยวชาญของทั้งสององค์กรในด้านโครงสร้างพื้นฐานดิจิทัลและระบบเคเบิลใต้น้ำ เพื่อรองรับความต้องการที่เพิ่มขึ้นของบริการคลาวด์ AI ศูนย์ข้อมูล และบริการดิจิทัล เรามุ่งหวังที่จะเสริมสร้างโครงข่ายการเชื่อมต่อระหว่างสองประเทศให้แข็งแกร่งยิ่งขึ้น พร้อมสนับสนุนการเติบโตและนวัตกรรมดิจิทัลในระยะต่อไปของภูมิภาค”ภายใต้ความร่วมมือดังกล่าว ทั้งสองฝ่ายจะเริ่มต้นด้วยการเข้าร่วมพัฒนาโครงการ Vietnam-Thailand-Singapore (VTS) Cable System ซึ่งเป็นระบบเคเบิลใต้น้ำที่เชื่อมโยงเวียดนาม ไทย และสิงคโปร์ เพื่อเพิ่มศักยภาพการรับส่งข้อมูลระหว่างประเทศและยกระดับการเชื่อมต่อของภูมิภาค โดย Singtel Singapore และ AIS ผู้ให้บริการโทรคมนาคมชั้นนำของสิงคโปร์และประเทศไทยตามลำดับ จะนำความเชี่ยวชาญในตลาด ความสามารถด้านโครงข่ายการเชื่อมต่อ และฐานลูกค้าที่แข็งแกร่ง มาสนับสนุนการพัฒนาและการให้บริการเชิงพาณิชย์ของโครงการโครงการ VTS Cable System มีกำหนดเปิดให้บริการภายในปีพ.ศ. 2573 และจะมีการทยอยลงทุนตามแผนการดำเนินงานในระยะยาว นอกจากนี้ GULF และ Singtel ยังอาจพิจารณาโอกาสการลงทุนเพิ่มเติมในโครงข่ายเคเบิลภาคพื้นดินและโครงการเคเบิลใต้น้ำอื่น ๆ ในอนาคตในช่วงหลายปีที่ผ่านมา ประเทศไทยได้รับความสนใจจากนักลงทุนระดับโลกอย่างต่อเนื่อง โดยเฉพาะในธุรกิจศูนย์ข้อมูล บริการคลาวด์ และแพลตฟอร์มดิจิทัล ขณะที่ความต้องการด้านโครงสร้างพื้นฐานดิจิทัลและเทคโนโลยี AI เติบโตอย่างรวดเร็ว การมีโครงข่ายเชื่อมต่อระหว่างประเทศที่มีความมั่นคงและประสิทธิภาพสูงจะมีบทบาทสำคัญในการสนับสนุนเป้าหมายของประเทศไทยในการก้าวสู่การเป็นเศรษฐกิจดิจิทัลและ AI ชั้นนำของภูมิภาคขณะเดียวกัน ความร่วมมือครั้งนี้ยังตอกย้ำบทบาทของสิงคโปร์ในฐานะศูนย์กลางการเชื่อมต่อดิจิทัลของเอเชียตะวันออกเฉียงใต้ การพัฒนาโครงข่ายเคเบิลใต้น้ำที่เชื่อมโยงสองประเทศเศรษฐกิจดิจิทัลสำคัญของภูมิภาค จะช่วยตอบสนองความต้องการด้านการเชื่อมต่อที่มีความมั่นคง หลากหลาย และมีประสิทธิภาพสูงของภาคธุรกิจ ผู้ให้บริการคลาวด์ ผู้ให้บริการ Hyperscale และแพลตฟอร์มดิจิทัลต่าง ๆความร่วมมือในครั้งนี้ต่อยอดจากการดำเนินธุรกิจร่วมกันของ GULF และ Singtel Group ในประเทศไทย ทั้งในธุรกิจโทรคมนาคมและศูนย์ข้อมูล และยังเป็นก้าวสำคัญในการขยายความร่วมมือไปสู่โอกาสการลงทุนใหม่ ๆ ทั่วภูมิภาคเอเชียตะวันออกเฉียงใต้ เพื่อสนับสนุนการพัฒนาโครงสร้างพื้นฐานดิจิทัล ส่งเสริมนวัตกรรม และร่วมขับเคลื่อนการเติบโตทางเศรษฐกิจอย่างยั่งยืนของภูมิภาค

ฟิตฟลอป
สิทธิพิเศษ

ฟิตฟลอป

-

ดร.วรวัฒน์ คว้าบุคคลต้นแบบคุณธรรมปี 25 ตอกย้ำยึดมั่นหลักธรรมาภิบาล
อ่าน

ดร.วรวัฒน์ คว้าบุคคลต้นแบบคุณธรรมปี 25 ตอกย้ำยึดมั่นหลักธรรมาภิบาล

#ทันหุ้น - ดร.วรวัฒน์ ชิ้นปิ่นเกลียว ประธานเจ้าหน้าที่บริหาร บริษัท ไทย โคโคนัท จำกัด (มหาชน) หรือ COCOCO เข้ารับรางวัลเกียรติยศ Thailand Moral Awards 2025 ประเภทบุคคล จัดโดยศูนย์คุณธรรม (องค์การมหาชน) เพื่อเชิดชูเกียรติในฐานะ “บุคคลต้นแบบ” ผู้เป็นแบบอย่างในการทำความดี ยึดมั่นในหลักคุณธรรมจริยธรรม และมุ่งสร้างประโยชน์เพื่อส่วนรวมอย่างเป็นรูปธรรมรางวัลดังกล่าวสะท้อนถึงแนวทางการบริหารของ ดร.วรวัฒน์ ที่ให้ความสำคัญกับ การดำเนินธุรกิจอย่างมีธรรมาภิบาล ความรับผิดชอบต่อผู้มีส่วนได้เสีย และการสร้างการเติบโตอย่างยั่งยืน ควบคู่กับการพัฒนาองค์กรและอุตสาหกรรมมะพร้าวไทยให้สามารถแข่งขันได้ในระดับสากลนอกจากนี้ COCOCO ยังคงมุ่งดำเนินธุรกิจภายใต้หลัก ความโปร่งใส ความรับผิดชอบ และการสร้างคุณค่าร่วมกับพนักงาน คู่ค้า เกษตรกร ชุมชน และสังคม เพื่อสร้างการเติบโตที่แข็งแกร่งและยั่งยืนในระยะยาว

PSL รับมอบเรือใหม่ดันกองเรือแตะ 42 ลำ
อ่าน

PSL รับมอบเรือใหม่ดันกองเรือแตะ 42 ลำ

#ทันหุ้น #ปันผล #Thailand #ลงทุน #ตลาดหุ้น #SET #PSL รับมอบเรือใหม่ดันกองเรือแตะ 42 ลำบริษัท พรีเชียส ชิพปิ้ง จำกัด (มหาชน) หรือ PSL แจ้งว่า เมื่อวันที่ 3 ก.ย. 2569 บริษัทย่อยในประเทศสิงคโปร์ ซึ่งบริษัทถือหุ้นเต็มจำนวน ได้รับมอบเรือขนส่งสินค้าแห้งเทกองลำที่ 2 จากโครงการสั่งต่อเรือใหม่จำนวน 4 ลำ ส่งผลให้ปัจจุบันกองเรือของบริษัทมีจำนวนรวม 42 ลำการรับมอบเรือครั้งนี้เป็นไปตามการเปิดเผยข้อมูลของบริษัทเมื่อวันที่ 29 พ.ค. 2567 เกี่ยวกับการลงนามสัญญาสั่งต่อเรือใหม่จำนวน 4 ฉบับกับ Taizhou Sanfu Ship Engineering Co., Ltd. เพื่อก่อสร้างเรือขนส่งสินค้าแห้งเทกองขนาด 63,500 เดทเวทตัน (DWT) จำนวน 4 ลำสำหรับเรือลำล่าสุดที่ได้รับมอบเป็นเรือลำที่ 2 ของโครงการดังกล่าว มีตัวเรือหมายเลข SF240102 และได้รับการตั้งชื่อว่า “รติมา นารี” (Ratima Naree) โดยเรือลำดังกล่าวได้จดทะเบียนในประเทศสิงคโปร์ทั้งนี้ การรับมอบเรือลำดังกล่าวส่งผลให้ PSL มีกองเรือรวมทั้งสิ้น 42 ลำ โดยบริษัทไม่ได้เปิดเผยรายละเอียดเพิ่มเติมเกี่ยวกับกำหนดการรับมอบเรืออีก 2 ลำที่เหลือในข้อมูลครั้งนี้

PTT ราคาแตะ 41.50 บาท +0.75 บาท (+1.84%) บวกนำกลุ่มพลังงาน
อ่าน

PTT ราคาแตะ 41.50 บาท +0.75 บาท (+1.84%) บวกนำกลุ่มพลังงาน

#ทันหุ้น #ปันผล #Thailand #ลงทุน #ตลาดหุ้น #SET #PTT ราคาแตะ 41.50 บาท +0.75 บาท (+1.84%) บวกนำกลุ่มพลังงาน โบรกแนะนำ “OUTPERFORM” เป้า 47 บาท รับความเสี่ยงภูมิรัฐศาสตร์บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด (InnovestX) คงคำแนะนำ OUTPERFORM สำหรับหุ้นบริษัท ปตท. จำกัด (มหาชน) หรือ PTT และราคาเป้าหมายกลางปี 2027 ที่ 47 บาท อิงวิธี Sum-of-the-Parts (SOTP) โดยมองว่าธุรกิจ LNG จะก้าวขึ้นเป็นแพลตฟอร์มการเติบโตสำคัญในระยะถัดไป หลัง PTT ตั้งเป้าเพิ่มปริมาณการซื้อขาย LNG จาก 3.7 ล้านตันต่อปีในปี 2026 เป็น 15 ล้านตันต่อปีภายในปี 2035 ซึ่งจะช่วยสนับสนุนการเติบโตของกำไรระยะยาว ขณะที่กลยุทธ์ปี 2026 ให้น้ำหนักกับความมั่นคงทางพลังงานมากขึ้น ท่ามกลางความเสี่ยงด้านภูมิรัฐศาสตร์ การหยุดชะงักของห่วงโซ่อุปทาน และการแบ่งขั้วทางการค้าInnovestX มองว่าการปรับกลยุทธ์ของ PTT เป็นการปรับรายละเอียดเพื่อสร้างสมดุลตามแนวทาง Energy Trilemma มากกว่าการเปลี่ยนทิศทางธุรกิจ โดยแม้การลดการปล่อยคาร์บอนยังเป็นพันธกิจระยะยาว แต่เป้าหมายระยะสั้นจะเน้นการสร้างความมั่นคงด้านพลังงานที่เชื่อถือได้และมีต้นทุนเหมาะสม โดยเฉพาะจากความกังวลเกี่ยวกับสถานการณ์ในตะวันออกกลางและช่องแคบฮอร์มุซ ซึ่งตอกย้ำความจำเป็นของโครงสร้างพื้นฐานที่แข็งแกร่งและการกระจายแหล่งจัดหาพลังงาน เพื่อเสริมบทบาทของ PTT ในฐานะบริษัทพลังงานแห่งชาติของไทยและแพลตฟอร์มพลังงานระดับภูมิภาคLNG มีแนวโน้มเปลี่ยนบทบาทจากธุรกิจสนับสนุนด้านสาธารณูปโภคไปสู่แพลตฟอร์มการเติบโตเชิงกลยุทธ์ของ PTT ผ่านการลงทุนตลอดห่วงโซ่คุณค่าของธุรกิจ โดยบริษัทต้องการเพิ่มความมั่นคงทางพลังงานของประเทศ ควบคู่กับการขยายธุรกิจซื้อขาย LNG และการบริหารพอร์ต ซึ่งมีอัตรากำไรสูงกว่า หากดำเนินกลยุทธ์ได้สำเร็จ LNG อาจก้าวขึ้นเป็นเสาหลักด้านกำไรลำดับที่ 3 ของ PTT ควบคู่กับธุรกิจต้นน้ำและปลายน้ำ และช่วยสนับสนุนการเติบโตของ ROE ในระยะยาวสำหรับธุรกิจปลายน้ำ PTT ยังคงเดินหน้าโครงการ Genesis แต่ปรับแนวทางให้ดำเนินการอย่างรอบคอบมากขึ้นท่ามกลางความไม่แน่นอนด้านภูมิรัฐศาสตร์ โดยฝ่ายบริหารยังให้ความสำคัญกับพันธมิตรเชิงกลยุทธ์เพื่อเข้าถึงเทคโนโลยี เพิ่มประสิทธิภาพด้านวัตถุดิบ ขยายตลาด และยกระดับความสามารถทางการค้า พร้อมมองหาพันธมิตรที่มีศักยภาพเพิ่มเติมเพื่อเพิ่มขีดความสามารถในการแข่งขัน ขณะที่อุตสาหกรรมปิโตรเคมียังคงอ่อนแอ รูปแบบการจัดหาน้ำมันดิบเปลี่ยนแปลง และมีความเป็นไปได้ที่จะเกิดการแทรกแซงเชิงนโยบายในช่วงวิกฤตพลังงาน โดย PTT อยู่ระหว่างทบทวนโครงสร้างความร่วมมือและเพิ่มประสิทธิภาพพอร์ตธุรกิจปลายน้ำInnovestX มองว่าการให้น้ำหนักกับความมั่นคงทางพลังงานมากขึ้นเป็นปัจจัยบวกต่อการเติบโตของกำไรระยะยาว โดยการลงทุนเพิ่มเติมในธุรกิจ LNG ธุรกิจต้นน้ำ และโครงสร้างพื้นฐานด้านพลังงาน จะช่วยเพิ่มความชัดเจนของกระแสเงินสดและลดความเสี่ยงในการดำเนินงาน ขณะที่การจัดสรรเงินลงทุนอย่างมีวินัยและฐานะการเงินที่แข็งแกร่งจะช่วยสนับสนุนเสถียรภาพของกำไรในระยะยาว ทั้งนี้ คาดว่ากำไรของ PTT จะเพิ่มขึ้นอย่างมีนัยสำคัญในปี 2026F จากราคาน้ำมันที่อยู่ในระดับสูง ก่อนกลับสู่ระดับปกติในปี 2027F และกำไรปกติจะกลับมาเติบโตอย่างค่อยเป็นค่อยไปในระยะถัดไปInnovestX คงราคาเป้าหมายกลางปี 2027 ของ PTT ที่ 47 บาท โดยมองว่าหุ้นยังมี Risk-Reward ที่น่าสนใจ ปัจจุบัน PTT ซื้อขายที่ PBV ปี 2027F เพียง 1 เท่า เทียบกับค่าเฉลี่ยย้อนหลัง 10 ปีที่ 1.2 เท่า ขณะที่อัตราผลตอบแทนจากเงินปันผลสูงกว่า 6% ซึ่งได้รับแรงหนุนจากความสามารถในการสร้างกระแสเงินสดที่แข็งแกร่งและงบดุลที่มั่นคง จึงยังคงคำแนะนำ OUTPERFORMปัจจัยเสี่ยงสำคัญ ได้แก่ ภาวะเศรษฐกิจชะลอตัว ความผันผวนของราคาน้ำมัน การด้อยค่าของสินทรัพย์ การเปลี่ยนแปลงกฎหมาย และการแทรกแซงของรัฐบาลต่อราคาน้ำมันขายปลีก รวมถึงความเสี่ยงด้าน ESG โดยเฉพาะผลกระทบของธุรกิจต่อสิ่งแวดล้อมและการปรับตัวในช่วงเปลี่ยนผ่านสู่พลังงานสะอาด

SSP ครึ่งปีแรก 69 กำไรสุทธิฯ 325.1 ลบ. พุ่ง 44.8% ครึ่งปีหลังสดใส เปิดโรงไฟฟ้าขยะใหม่ 2 แห่ง
อ่าน

SSP ครึ่งปีแรก 69 กำไรสุทธิฯ 325.1 ลบ. พุ่ง 44.8% ครึ่งปีหลังสดใส เปิดโรงไฟฟ้าขยะใหม่ 2 แห่ง

#ทันหุ้น #ปันผล #Thailand #ลงทุน #SET #SSP ครึ่งปีแรก 69 กำไรสุทธิฯ 325.1 ลบ. พุ่ง 44.8% ครึ่งปีหลังสดใส เปิดโรงไฟฟ้าขยะใหม่ 2 แห่งSSP มาตามนัด! ครึ่งปีแรก 69 กำไรสุทธิฯ 325.1 ลบ. พุ่ง 44.8% ครึ่งปีหลังสดใส เปิดโรงไฟฟ้าขยะใหม่ 2 แห่ง เดินเครื่อง 24 ชม.ทยอย COD ดันพอร์ตทะยาน 2 เท่า ใน 3 ปีบมจ.เสริมสร้าง พาวเวอร์ คอร์ปอเรชั่น (SSP) เปิดผลการดำเนินงานงวดครึ่งปีแรก 2569 มีกำไรสุทธิส่วนของผู้ถือหุ้นฯ 325.1 ล้านบาท รายได้จากการขายไฟฟ้า 1,572.1 ล้านบาท จากการรับรู้รายได้โซลาร์ฟาร์ม Leo 2 และ SPN ผลิตไฟฟ้าเพิ่มจาก repowering ฟากบิ๊กบอส “วรุตม์ ธรรมาวรานุคุปต์” ระบุ แนวโน้มธุรกิจครึ่งปีหลังเติบโตโดดเด่น เตรียมขายไฟโรงไฟฟ้าขยะชุมชน 2 แห่งสิ้นปี และทยอย COD ต่อเนื่องทุกปี มั่นใจปี 71 เห็นปริมาณการผลิตไฟฟ้าเติบโตกว่าเท่าตัวนายวรุตม์ ธรรมาวรานุคุปต์ ประธานเจ้าหน้าที่บริหาร บริษัท เสริมสร้าง พาวเวอร์ คอร์ปอเรชั่น จำกัด (มหาชน) (SSP) เปิดเผยว่า ภาพรวมผลการดำเนินงานของกลุ่มบริษัทฯ งวด 6 เดือนแรกของปี 2569 (สิ้นสุดวันที่ 30 มิถุนายน 2569) มีกำไรสุทธิส่วนของผู้ถือหุ้นบริษัทฯ 325.1 ล้านบาท เพิ่มขึ้น 44.8% และมีกำไรหลักจากการดำเนินงาน 311.5 ล้านบาท เพิ่มขึ้น 18.5% เทียบงวดเดียวกันของปีก่อน ด้านรายได้จากการขายไฟฟ้า 1,572.1 ล้านบาท เติบโตเพิ่มขึ้น 5.9% เทียบงวดเดียวกันของปีก่อนทั้งนี้ บริษัทฯ มีรายได้จากการจำหน่ายไฟฟ้าเติบโตเมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยได้รับปัจจัยสนับสนุนจากการเพิ่มขึ้นของกำลังการผลิตและประสิทธิภาพการดำเนินงานของโครงการต่าง ๆ ประกอบด้วย การรับรู้รายได้เต็มไตรมาสของโครงการโรงไฟฟ้าพลังงานแสงอาทิตย์ LEO 2 ในประเทศญี่ปุ่น การปรับปรุงประสิทธิภาพ (Repowering) ของโครงการโซลาร์ฟาร์ม SPN ในประเทศไทยสำหรับช่วงครึ่งหลังปี 2569 บริษัทฯ เตรียม COD โรงไฟฟ้าขยะชุมชน 2 โครงการ ขนาดกำลังการผลิตติดตั้งรวม 19.8 MW ซึ่งมีจุดเด่นในการเดินเครื่องได้ตลอด 24 ชั่วโมง จึงทำให้มีปัจจัยกำลังการผลิต หรือ Capacity Factor ที่สูงกว่าโซลาร์ฟาร์ม และวินด์ฟาร์ม โดยคาดว่าจะสามารถเดินเครื่องจำหน่ายไฟฟ้าได้ในช่วงไตรมาส 4/69 นับเป็นครั้งแรกของบริษัทฯ และเป็นไปตามแผนกลยุทธ์ที่ตั้งเป้ากระจายการลงทุนในรูปแบบพลังงานที่หลากหลาย ตลอดจนบริหารสัดส่วนการลงทุนทั้งในและนอกประเทศ เพื่อสร้างสมดุลให้กับพอร์ตฟอลิโอส่วนทิศทางการเติบโต SSP มีโครงการในมือที่เตรียมทยอย COD ต่อเนื่องใน 3 ปีข้างหน้าอีกราว 300 MW สามารถรับรู้ปริมาณการผลิตไฟฟ้าทั้งหมดเข้ามาได้เต็มปี 2571 อีกกว่าเท่าตัว ทั้งจากพลังงานแสงอาทิตย์ และพลังงานลม โดยเป็นโครงการใหม่ทั้งในประเทศและรุกขยายไปยังประเทศใหม่อีก 2 ประเทศ ได้แก่ ประเทศฟิลิปปินส์ ซึ่งภาครัฐให้การสนับสนุนและเปิดประมูลโครงการใหม่อย่างต่อเนื่อง และประเทศไต้หวัน ที่มีความน่าสนใจจากราคาขายไฟที่มีความยืดหยุ่นสูง มีเอกชนที่ให้ความสนใจรับซื้อไฟฟ้าด้วยสัญญา CPPA ระยะยาว“โอกาสในการลงทุนพลังงานหมุนเวียนยังมีอีกเป็นจำนวนมาก เราไม่ต้องการจำกัดการเติบโตของเราแค่เพียงในประเทศ อย่างเช่นในฟิลิปปินส์ ที่มีโครงการภายใต้ Green Energy Auction Program หรือ GEAP ซึ่งสนับสนุนการประมูลพลังงานหมุนเวียนจากผู้ผลิตไฟฟ้าทั่วโลก ส่วนในไทยเราก็มีความสนใจที่จะเข้าร่วมโครงการโซลาร์ชุมชนที่สำนักงานคณะกรรมการกำกับกิจการพลังงาน (กกพ.) เตรียมผลักดันออกมา ถือเป็นอีกชิ้นเค้กที่เราจะรวบรวมเพื่อขยายพอร์ตให้ไปสู่ 1,000 MW ได้ตามเป้าหมาย” นายวรุตม์ กล่าวในที่สุด

PTTGC พุ่งแรง 42.00 บาท +3.00 บาท (+7.69%) โบรกแนะนำ “ซื้อ” เป้า 45 บาท
อ่าน

PTTGC พุ่งแรง 42.00 บาท +3.00 บาท (+7.69%) โบรกแนะนำ “ซื้อ” เป้า 45 บาท

#ทันหุ้น #ปันผล #Thailand #ลงทุน #ตลาดหุ้น #SET #PTTGC พุ่งแรง 42.00 บาท +3.00 บาท (+7.69%) โบรกแนะนำ “ซื้อ” เป้า 45 บาทบริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คงคำแนะนำ “ซื้อ” หุ้นบริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC และคงราคาเหมาะสมที่ 45 บาท จากราคาปิดวันที่ 7 สิงหาคม 2569 ที่ 37.25 บาท คิดเป็น Upside 20.8% หลังผลประกอบการไตรมาส 2/2569 ออกมาโดดเด่นกว่าคาด โดยมีกำไรสุทธิ 12,208 ล้านบาท เพิ่มขึ้น 277.7% จากไตรมาสก่อน และพลิกจากขาดทุนในช่วงเดียวกันของปีก่อน ทำสถิติเป็นไตรมาสที่มีกำไรสูงสุดในรอบ 20 ไตรมาส และสูงกว่าที่ บล.หยวนต้าและ Bloomberg Consensus คาดไว้เฉลี่ย 30%กำไรที่โดดเด่นมาจากธุรกิจปิโตรเคมีชนิดพิเศษ ปิโตรเคมีขั้นกลาง และส่วนแบ่งกำไรที่สูงกว่าคาด ขณะที่หากไม่นับรายการพิเศษ บริษัทมีกำไรปกติ 16,606 ล้านบาท เพิ่มขึ้น 164% จากไตรมาสก่อน และพลิกจากขาดทุนในปีก่อน โดยได้รับแรงหนุนจากการฟื้นตัวของธุรกิจปิโตรเคมี โดยเฉพาะโอเลฟินส์ที่ได้ประโยชน์จากอุปทานตึงตัว และปริมาณขายที่เพิ่มขึ้นหลังผ่านช่วงปิดซ่อมบำรุงด้านธุรกิจปิโตรเคมีขั้นต้นมี Adj. EBITDA เพิ่มขึ้น 18% จากไตรมาสก่อน แม้ธุรกิจการกลั่นชะลอตัวจากนโยบายห้ามส่งออกน้ำมัน ส่งผลให้อัตราการผลิตลดเหลือ 96% จาก 103% และค่าการกลั่นลดลง 7% เหลือ 15.6 ดอลลาร์สหรัฐ/บาร์เรล อย่างไรก็ตาม การฟื้นตัวของธุรกิจอะโรมาติกส์และโอเลฟินส์ขั้นต้นช่วยชดเชยผลกระทบดังกล่าว โดยอัตราการผลิตโอเลฟินส์เพิ่มขึ้นเป็น 94% จาก 79% หลังโรงงาน OLE#4 ผ่านช่วงหยุดซ่อมบำรุงส่วนธุรกิจปิโตรเคมีขั้นกลาง แม้อยู่ในช่วงปิดซ่อมบำรุงโรงงาน PTA แต่ Adj. EBITDA พลิกเป็นบวกจากไตรมาสก่อน ตามส่วนต่างราคา BPA และ Phenol ที่เพิ่มขึ้น ขณะที่ธุรกิจ Polymer พลิกจากขาดทุนเป็นกำไรจากราคาผลิตภัณฑ์ที่เพิ่มขึ้น โดยเฉพาะ HDPE ซึ่งเพิ่มขึ้น 35% สู่ระดับ 1,470 ดอลลาร์สหรัฐ/ตัน จากภาวะอุปทานตึงตัว ขณะที่ธุรกิจปิโตรเคมีชนิดพิเศษมี Adj. EBITDA เพิ่มขึ้น 69% จากไตรมาสก่อน จากผลการดำเนินงานของ Allnex ที่ดีขึ้นหลังปรับกลยุทธ์การขายและควบคุมค่าใช้จ่ายบล.หยวนต้ามองว่า กำไรปกติไตรมาส 3/2569 มีแนวโน้มชะลอตัวจากไตรมาสก่อนตามฐานที่สูงและการปรับตัวลงของส่วนต่างราคาปิโตรเคมี แต่ยังเติบโตจากช่วงเดียวกันของปีก่อน โดยมีแรงหนุนจากการปรับโครงสร้างธุรกิจและเพิ่มประสิทธิภาพการดำเนินงาน ซึ่งช่วยลดต้นทุน รวมถึงอัตราการผลิตที่สูงขึ้นหลังผ่านการปิดซ่อมใหญ่ และปริมาณวัตถุดิบอีเทนที่เพิ่มขึ้น นอกจากนี้ การกลับรายการขาดทุน NRV ที่เกิดขึ้นในไตรมาส 2/2569 จะช่วยจำกัดความเสี่ยงจากการขาดทุนสต็อกน้ำมันบล.หยวนต้าคงประมาณการกำไรสุทธิปี 2569 ที่ 13,081 ล้านบาท โดยรวมโอกาสขาดทุนสต็อกในช่วงครึ่งหลังของปีเข้ามาบางส่วนแล้ว และยังคงราคาเหมาะสมที่ 45 บาท พร้อมมองว่า PTTGC มีความโดดเด่นกว่าคู่แข่งภายใต้ภาวะตลาดน้ำมันปัจจุบัน จากโครงสร้างการผลิตแบบ Gas-based ซึ่งช่วยให้ Margin ประคองตัวได้ดีกว่าผู้ผลิตแบบ Naphtha-basedสำหรับระยะสั้น บล.หยวนต้าคาดว่าหุ้น PTTGC จะตอบรับเชิงบวกต่อผลประกอบการไตรมาส 2/2569 ที่สูงกว่าคาด และสามารถคาดหวังเงินปันผลระหว่างกาลในระดับสูง โดยเบื้องต้นคาดเงินปันผลต่อหุ้น (DPS) สำหรับครึ่งแรกของปี 2569 ที่ 1.00 บาทต่อหุ้น คิดเป็น Dividend Yield 2.7% และมอง PTTGC เป็นหนึ่งในตัวเลือกสำหรับ Hedging สถานการณ์สงครามได้ดี

สามสำรับ @แฮปปี้แทท
สิทธิพิเศษ

สามสำรับ @แฮปปี้แทท

ร้านอาหาร

COCOCO กำไร 1H69 พุ่ง 44.24% เดินเกมปรับกลยุทธ์ราคาสู้ตลาด
อ่าน

COCOCO กำไร 1H69 พุ่ง 44.24% เดินเกมปรับกลยุทธ์ราคาสู้ตลาด

#ทันหุ้น - บมจ. ไทย โคโคนัท หรือ COCOCO เผยครึ่งปีแรกโกยกำไร 205.16 ล้านบาท เพิ่มขึ้น 44.24% เหตุผลิตภัณฑ์กะทิและอาหารสัตว์เลี้ยง แถบในภูมิภาคอเมริกาและยุโรปโตเด่น พร้อมปรับกลยุทธ์ด้านราคาให้สอดคล้องกับภาวะตลาด ส่วนงวด 6 เดือนแรกปี 2569 ทำรายได้จากการขายและบริการอยู่ที่ 3,214.33 ล้านบาท โดยรายได้ในประเทศโต 13.12% หลังขยายฐานลูกค้าและช่องทางค้าปลีก-เดินหน้ารุกผ่านช่องทางร้านสะดวกซื้อ 7-Eleven พร้อมเดินหน้าลงทุนผ่านบริษัทย่อย NOVOCOCONUT INC. ในฟิลิปปินส์ เพิ่มศักยภาพการผลิตและลดความเสี่ยงด้านห่วงโซ่อุปทาน รองรับการเติบโตระยะยาว ควบคู่บริหารต้นทุน - กระจายตลาดและฐานลูกค้า รักษาความสามารถการแข่งขันอย่างยั่งยืน ดร.วรวัฒน์ ชิ้นปิ่นเกลียวประธานเจ้าหน้าที่บริหาร บริษัท ไทย โคโคนัท จำกัด (มหาชน) หรือCOCOCOกล่าวว่า สำหรับงวด 6 เดือนแรกปี 2569 บริษัทฯ มีกำไรสุทธิ เท่ากับ 205.16ล้านบาท เพิ่มขึ้น 44.24% เมื่อเทียบกับงวดเดียวกันของปีก่อนหน้า และบริษัทฯ มีกำไรสุทธิสำหรับไตรมาส 2 ปี 2569 เท่ากับ 122.63 ล้านบาท เพิ่มขึ้น 58.51% เมื่อเทียบกับไตรมาสเดียวกันของปีก่อนหน้า และเมื่อเทียบกับไตรมาสก่อนหน้า เพิ่มขึ้น 48.61% การเติบโตของกำไรดังกล่าวได้รับแรงสนับสนุนจากกำไรขั้นต้นที่ปรับตัวดีขึ้น ตามการเติบโตของยอดขายผลิตภัณฑ์กะทิและอาหารสัตว์เลี้ยง โดยเฉพาะในภูมิภาคอเมริกาและยุโรป ประกอบกับการปรับกลยุทธ์ด้านราคาให้สอดคล้องกับภาวะตลาด ต้นทุนวัตถุดิบมะพร้าวที่ลดลง และประสิทธิภาพการผลิตที่ดีขึ้น นอกจากนี้ การเปลี่ยนแปลงสัดส่วนการขายไปยังกลุ่มผลิตภัณฑ์ที่มีความสามารถในการทำกำไรสูงขึ้นยังมีส่วนสนับสนุนให้อัตรากำไรโดยรวมปรับตัวดีขึ้น สำหรับงวด 6 เดือนแรกปี 2569 บริษัทฯ มีรายได้จากการขายและบริการ 3,214.33 ล้านบาทโดยมี รายได้จากกลุ่มผลิตภัณฑ์กะทิและผลิตภัณฑ์อาหารสัตว์เลี้ยงยังคงเติบโตทั้งนี้ รายได้จากการขายและบริการสามารถแบ่งตามตลาดในประเทศและต่างประเทศได้ และบริษัทฯ มีรายได้จากการขายและบริการสำหรับไตรมาส 2 ปี 2569 เท่ากับ 1,726.93 ล้านบาท โดยรายได้จากกลุ่มผลิตภัณฑ์กะทิและผลิตภัณฑ์อาหารสัตว์เลี้ยงปรับตัวเพิ่มขึ้น จากคำสั่งซื้อของลูกค้าเดิมและการขยายฐานลูกค้าในตลาดต่างประเทศ ซึ่งช่วยลดผลกระทบจากการลดลงของรายได้ในกลุ่มผลิตภัณฑ์น้ำมะพร้าว บริษัทฯ มีอัตรากำไรขั้นต้นจากรายได้จากการขายและบริการสำหรับไตรมาส 2 ปี 2569 อยู่ที่ 24.14% เพิ่มขึ้นจาก 17.10% ในไตรมาสเดียวกันของปีก่อนหน้า และเพิ่มขึ้นจาก 22.56% ในไตรมาสก่อนหน้า และสำหรับงวด 6 เดือนแรกปี 2569 บริษัทฯ มีอัตรากำไรขั้นต้นจากรายได้จากการขายและบริการอยู่ที่ 23.41% เพิ่มขึ้นจาก 17.51% ในงวดเดียวกันของปีก่อนหน้า โดยมีปัจจัยสนับสนุนหลักจากการเติบโตของยอดขายในกลุ่มผลิตภัณฑ์กะทิและผลิตภัณฑ์อาหารสัตว์เลี้ยงในภูมิภาคอเมริกาและยุโรป จากการบริหารจัดการต้นทุน การเพิ่มประสิทธิภาพการผลิต และต้นทุนวัตถุดิบมะพร้าวที่ปรับตัวลดลง ขณะที่ปริมาณการผลิตอาหารสัตว์เลี้ยงที่เพิ่มขึ้นช่วยสนับสนุนEconomy of ScaleและOperating Efficiencyให้ดีขึ้น ส่งผลให้อัตรากำไรขั้นต้นของบริษัทฯ ปรับตัวเพิ่มขึ้น ดร.วรวัฒน์ กล่าวต่อว่าบริษัทฯ ยังเห็นโอกาสการเติบโตจากแนวโน้มความต้องการบริโภคผลิตภัณฑ์อาหารและเครื่องดื่มเพื่อสุขภาพในตลาดต่างประเทศที่ยังขยายตัวอย่างต่อเนื่อง โดยเฉพาะผลิตภัณฑ์น้ำมะพร้าวและผลิตภัณฑ์แปรรูปจากมะพร้าว รวมถึงการเติบโตของกลุ่มผลิตภัณฑ์อาหารสัตว์เลี้ยงและผลิตภัณฑ์มูลค่าเพิ่ม ซึ่งเป็นปัจจัยสนับสนุนการขยายตัวของรายได้ในระยะยาว ทั้งนี้ บริษัทฯ ยังคงมุ่งเน้นการบริหารความเสี่ยงและเพิ่มประสิทธิภาพการดำเนินงานอย่างต่อเนื่อง ผ่านการบริหารต้นทุนอย่างรอบคอบ การบริหารจัดการอัตราแลกเปลี่ยน การเพิ่มประสิทธิภาพการผลิต การบริหารจัดการวัตถุดิบ การกระจายฐานลูกค้าและตลาดส่งออก ตลอดจนการพัฒนาผลิตภัณฑ์ใหม่ให้สอดคล้องกับความต้องการของผู้บริโภค เพื่อรักษาความสามารถในการแข่งขันและสนับสนุนการเติบโตอย่างยั่งยืนในระยะยาว บริษัทฯ ยังคงเดินหน้าขยายตลาดในภูมิภาคหลัก ได้แก่ อเมริกา ยุโรป และเอเชีย พร้อมทั้งลงทุนผ่านบริษัทย่อยในประเทศฟิลิปปินส์ภายใต้ชื่อNOVOCOCONUT INC.เพื่อเพิ่มศักยภาพการผลิตและลดความเสี่ยงด้านห่วงโซ่อุปทาน ให้รองรับการเติบโตในระยะยาว โดยคาดว่าโครงการดังกล่าวจะเริ่มดำเนินการได้ภายในปี 2569 ทั้งนี้ บริษัทฯ ยังคงมุ่งเน้นการบริหารต้นทุน การกระจายตลาดและฐานลูกค้า เพื่อรักษาความสามารถในการแข่งขันและสนับสนุนการเติบโตอย่างยั่งยืน

KCE ฟิลลิปชี้กำไร Q2/69 สูงกว่าคาด เพิ่มราคาเป้าหมาย
อ่าน

KCE ฟิลลิปชี้กำไร Q2/69 สูงกว่าคาด เพิ่มราคาเป้าหมาย

#KCE #ทันหุ้น-บล.ฟิลลิป(ประเทศไทย) ออกบทวิเคราะห์หุ้นบริษัท เคซีอี อีเลคโทรนิคส์ จำกัด (มหาชน) หรือ KCE ที่รายงานกำไรสุทธิงวดไตรมาส 2/69 อยู่ที่ 276 ล้านบาท เพิ่มขึ้น 51.5% YoY และเพิ่มขึ้น 17.8% QoQ ซึ่งสูงกว่าคาด มาจากยอดขายเติบโตดี โดยเฉพาะ HDI ตลาดมีความต้องการผลิตภัณฑ์ในเทคโนโลยีที่สูงขึ้น มีอัตรากำไรขั้นต้นหรือ GPM ที่ 18.9% สูงขึ้น YoY และ QoQ การลดต้นทุนและประโยชน์จากค่าเงินสามารถทดแทนต้นทุนที่สูงขึ้นทั้งนี้ บริษัทมีการปรับราคาสินค้าเพิ่มขึ้นตั้งแต่ไตรมาส 3/69 คาดหวังแนวโน้มกำไรสูงขึ้นต่อเนื่องในครึ่งปีหลัง โดยฝ่ายวิจัยคาดการณ์กำไรปี 2569 ถูกปรับเพิ่มขึ้นเป็น 1,170 ล้านบาท เติบโต 48.8% YoY โดยได้ปรับราคาพื้นฐานเพิ่มขึ้นเป็น 48.00 บาท ซึ่งคงคำแนะนำ"ทยอยซื้อ"

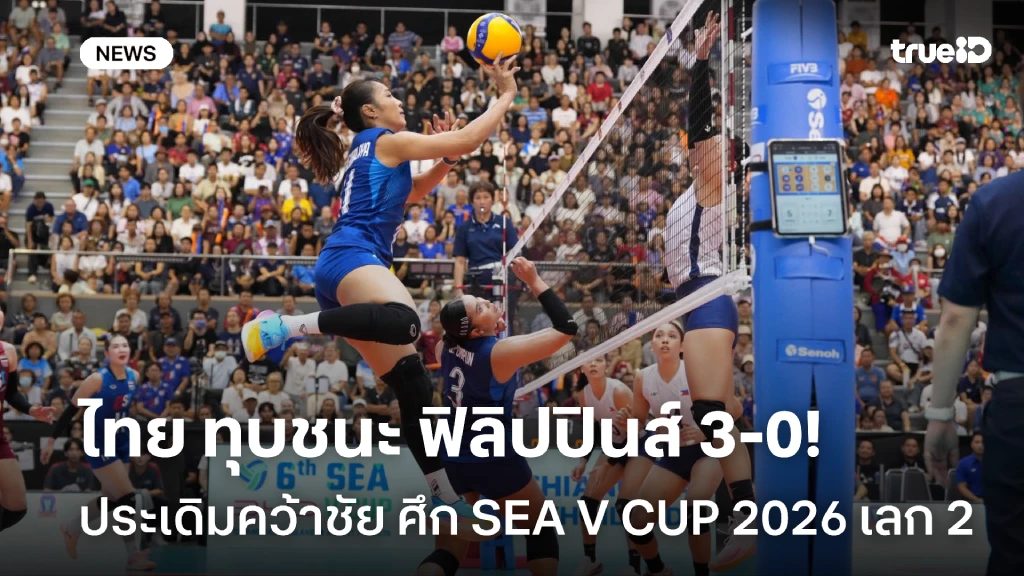
ฟอร์มยังแกร่ง!! ตบสาวไทย ทุบชนะ ฟิลิปปินส์ 3-0 ศึก SEA V CUP 2026 เลก2
อ่าน

ฟอร์มยังแกร่ง!! ตบสาวไทย ทุบชนะ ฟิลิปปินส์ 3-0 ศึก SEA V CUP 2026 เลก2

ลูกยางสาวไทย ประเดิมสวย ทุบชนะ ฟิลิปปินส์ ไปแบบสบายมือ 3-0 เก็บชัยนัดแรก ของเลกที่ 2 ศึกวอลเลย์บอล SEA V CUP 2026 การแข่งขัน วอลเลย์บอลหญิง BYD DMI 6th SEA V CUP 2026 เลกสอง ณ สนามสมโภชเชียงใหม่ 700 ปี จังหวัดเชียงใหม่ ประเทศไทย เมื่อวันศุกร์ที่ 7 สิงหาคม 2569 ทีมชาติไทย ทีมเจ้าภาพ ลงประเดิมสนามปะทะกับ ทีมชาติฟิลิปปินส์ เซตแรก ลูกยางสาวไทย ลงเล่นด้วยความคึกคัก และทำผลงานได้แน่นอนทั้งเกมรุกและเกมรับ ตลอดทั้งเกม ก่อนที่จะทุบเอาชนะ ฟิลิปปินส์ ไปแบบไม่ยาก 25-19 ขึ้นนำ 1-0 เซต เซตสอง ทีมสาวไทย ยังคงโชว์ฟอร์มได้อย่างยอดเยี่ยม และทำแต้มทิ้งห่างออกไป แม้ว่า นักตบสาวฟิลิปปินส์ จะพยายามเร่งเครื่องทำคะแนนไล่บี้เข้ามา แต่ก็ไม่ทันเสียแล้ว ทำให้ ไทย ชนะไปอีก 25-17 ขึ้นนำ 2-0 เซตสาม สถานการณ์ยังเหมือนเดิม ไทย ทำเกมได้เหนือกว่า และเล่นด้วยความดุดัน ก่อนจะปิดเกมเอาชนะ ฟิลิปปินส์ ไปได้ในท้ายที่สุด 25-19 สรุปผลการแข่งขัน ทีมชาติไทย เอาชนะ ทีมชาติฟิลิปปินส์ 3-0 เซต (25-19, 25-17, 25-19) ระเดิมเก็บ 3 คะแนนแรก ในการแข่งเลกสอง ได้สำเร็จ สำหรับแมตช์ต่อไป ไทย จะลงสนามพบกับ อินโดนีเซีย ในวันเสาร์ที่ 8 สิงหาคม 2569 เวลา 16.30 น. ตามเวลาประเทศไทย ภาพจาก : Thailand Volleyball Association ข่าวที่เกี่ยวข้อง โปรแกรมวอลเลย์บอลหญิง BYD DMI 6th SEA V CUP 2026 วอลเลย์บอลทีมชาติไทย

โปรแกรมวอลเลย์บอลหญิง BYD DMI 6th SEA V CUP 2026 วอลเลย์บอลทีมชาติไทย
อ่าน

โปรแกรมวอลเลย์บอลหญิง BYD DMI 6th SEA V CUP 2026 วอลเลย์บอลทีมชาติไทย

ตารางการแข่งวอลเลย์บอลหญิง BYD DMI 6th SEA V CUP 2026 โปรแกรมการแข่งขันวอลเลย์บอลหญิง ทีมชาติไทย ผลการแข่งขัน BYD DMI 6th SEA V CUP 2026 การแข่งขัน วอลเลย์บอลหญิง BYD DMI 6th SEA V CUP 2026 ครั้งนี้ จะทำการแข่งขัน ตั้งแต่วันที่ 31 กรกฎาคม - 9 สิงหาคม 2569 โดยมี 4 ประเทศ ร่วมทำศึก ได้แก่ ไทย, เวียดนาม, อินโดนีเซีย และ ฟิลิปปินส์ แข่งแบบพบกันหมด ซึ่ง ประเทศไทย จะเป็นเจ้าภาพในสนามที่ 4 ที่จะจัดขึ้นในวันที่ 7-9 สิงหาคม นี้ ณ สนามสมโภชเชียงใหม่ 700 ปี จังหวัดเชียงใหม่ โปรแกรมวอลเลย์บอลหญิง BYD DMI 6th SEA V CUP 2026 วันศุกร์ที่ 31 กรกฎาคม 2569 15.45 น. อินโดนีเซีย พบ ไทย 18.45 น. เวียดนาม พบ ฟิลิปปินส์ วันเสาร์ที่ 1 สิงหาคม 2569 15.45 น. ไทย พบ ฟิลิปปินส์ 18.45 น. อินโดนีเซีย พบ เวียดนาม วันอาทิตย์ 2 สิงหาคม 2569 15.45 น. ฟิลิปปินส์ พบ อินโดนีเซีย 18.45 น. ไทย พบ เวียดนาม วันศุกร์ที่ 7 สิงหาคม 2569 12.45 น. อินโดนีเซีย พบ เวียดนาม 16.15 น. ฟิลิปปินส์ พบ ไทย วันเสาร์ที่ 8 สิงหาคม 2569 12.45 น. เวียดนาม พบ ฟิลิปปินส์ 16.15 น. ไทย พบ อินโดนีเซีย วันอาทิตย์ 9 สิงหาคม 2569 12.45 น. ฟิลิปปินส์ พบ อินโดนีเซีย 16.15 น. ไทย พบ เวียดนาม =============================

ถูกใจมาก.! ฮัดสัน พอใจลูกทีมเก็บชัย 3 นัดรวด แม้เปลี่ยนทีม 8 ตำแหน่ง
อ่าน

ถูกใจมาก.! ฮัดสัน พอใจลูกทีมเก็บชัย 3 นัดรวด แม้เปลี่ยนทีม 8 ตำแหน่ง

แอนโธนี ฮัดสัน ผู้จัดการทีมชาติไทย พอใจผลงานหลังพาทีมบุกไปเฉือนเอาชนะ ฟิลิปปินส์ 1-0ในศึกชิงแชมป์อาเซียน ทัพ "ช้างศึก" ทีมชาติไทย บุกไปเฉือนเอาชนะ ฟิลิปปินส์ 1-0 เมื่อค่ำคืนที่ผ่านมา จากประตูชัยช่วงท้ายเกมของ วาริส ชูทอง ทำให้มี 9 คะแนนเต็มในศึกชิงแชมป์อาเซียน HYUNDAI CUP 2026 และเพิ่มโอกาสเข้ารอบรองชนะเลิศในฐานะแชมป์กลุ่ม ของศึก อย่างไรก็ดีโดยเกมนี้ แอนโธนี ฮัดสัน ตัดสินใจเปลี่ยนทีมถึง 8 ตำแหน่ง เพื่อความสดของนักเตะ หลังจากเพิ่งลงเล่นกับมาเลเซีย ไปเมื่อวันเสาร์ที่ผ่านมา และต้องออกเดินทางต่อมายังประเทศฟิลิปปินส์ทันทีในวันอาทิตย์ มีเพียงแค่ กัมพล ปฐมอรรฆย์กุล, ณัฐพงษ์ สายริยา และ เสกสรรค์ ราตรี ที่ได้ออกสตาร์ทตัวจริง 3 นัดติดต่อกัน อย่างไรก็ตามหลังทีมชนะทาง ฮํดสัน กุนซือทีมชาติไทยเผยหลังจบเกมนี้ว่า "การเดินทางมาที่ฟิลิปปินส์เรามาถึงโรงแรมที่พักก็เกือบ ตี 3-4 แล้ว มีเวลาซ้อมก่อนแข่งขันเกมนี้เพียงแค่ครั้งเดียวเท่านั้น แน่นอนว่าตอนนี้ต้องโฟกัสเรื่องการฟื้นฟูร่างกายนักกีฬาให้สมบูรณ์มากที่สุด เมื่อกลับถึงไทย และจะลงซ้อมวันพฤหัสบดีอีกครั้ง เป้าหมายในการเจอกับเมียนมาก็วางแผนจะเก็บชัยชนะให้ได้ ความโชคดีของเราก็คือได้โอกาสพักนักกีฬาจาก 2-3 เกมที่ผ่านมา บางคนที่ตะคริวขึ้น มีอาการบาดเจ็บ ตึง หรือล้า คนที่ลงมาก็ทำออกมาได้ดี ก็พยายามย้ำเรืองการฟื้นฟูร่างกายให้พร้อมที่สุดก่อน แต่ยืนยันว่าการเจอเมียนมา เราจะพยายามเอาชนะให้ได้" ทางด้าน วาริส ชูทอง เพลย์เยอร์ ออฟ เดอะ แมตช์ และคนทำประตูชัยในเกมนี้เผยว่า "โค้ชก็เน้นการเล่นด้วยกัน และเราก็พยายามช่วยกันเล่น รู้สึกดีครับที่ทุกคนสามารถทำให้เห็นว่าแม้จะมีการโรเตชั่น แต่ก็สามารถเก็บผลการแข่งขันที่ต้องการได้ หลังจากนี้เราก็จะพยายามทำให้ดีขึ้นต่อไปเรื่อยๆ" โปรแกรมนัดต่อไป ทีมชาติไทย จะลงเล่นนัดที่ 4 นัดสุดท้ายของรอบแบ่งกลุ่มด้วยการเปิดสนามสนามราชมังคลากีฬาสถาน รับการมาเยือน เมียนมา ทีมอันดับ 158 ของโลก ในวันเสาร์ที่ 8 สิงหาคมนี้ เวลา 20.00 น. ถ่ายทอดสดทาง แอปพลิเคชัน TrueVisions Now ข่าวที่เกี่ยวข้อง โปรแกรมบอลวันนี้ ตารางบอลวันนี้ พร้อมลิ้งก์ดูบอลสด สรุปผลบอล ผลบอลเมื่อคืน เช็กผลบอล ผลบอลสดวันนี้

BGRIM โบรกแนะนำ “ซื้อ” เป้า 20 บาท คาดกำไรไตรมาส 2 แตะ 566 ล้านบาท ฟื้นตัว 19%
อ่าน

BGRIM โบรกแนะนำ “ซื้อ” เป้า 20 บาท คาดกำไรไตรมาส 2 แตะ 566 ล้านบาท ฟื้นตัว 19%

#ทันหุ้น #ปันผล #Thailand #ลงทุน #SET #BGRIM โบรกแนะนำ "ซื้อ" เป้า 20 บาท คาดกำไรไตรมาส 2 แตะ 566 ล้านบาท ฟื้นตัว 19%บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) คงคำแนะนำ "ซื้อ" หุ้น บริษัท บี.กริม เพาเวอร์ จำกัด (มหาชน) BGRIM พร้อมราคาเป้าหมาย 20.00 บาท อิงวิธี DCF จากราคาปัจจุบัน 18.80 บาท โดยมองว่าผลประกอบการเริ่มฟื้นตัวจากต้นทุนก๊าซธรรมชาติที่ลดลง และยังมีปัจจัยสนับสนุนการเติบโตจากโครงการ Nakwol, การลงทุนในธุรกิจ Data Center และความต้องการใช้ไฟฟ้าภาคอุตสาหกรรมที่เพิ่มขึ้น แม้ว่าราคาหุ้นในช่วง 3 เดือนที่ผ่านมา outperform ตลาดแล้วกว่า 42%ฝ่ายวิจัยคาดว่า กำไรปกติไตรมาส 2/2569 จะอยู่ที่ 566 ล้านบาท เพิ่มขึ้น 19% YoY และ 11% QoQ แม้ว่ารายได้จะลดลง 2% YoY จากราคาขายไฟเฉลี่ยที่ลดลงตามค่า Ft แต่ได้รับแรงหนุนจากต้นทุนก๊าซธรรมชาติที่ลดลงเหลือประมาณ 360 บาท/MMBTU ส่งผลให้อัตรากำไรขั้นต้น (GPM) ฟื้นตัว รวมถึงส่วนแบ่งกำไรจากโครงการ Nakwol และการรับรู้ Deferred Tax Income ที่ช่วยชดเชยต้นทุนทางการเงินเมื่อเทียบกับไตรมาสก่อน กำไรได้รับแรงหนุนจากปริมาณขายไฟให้ EGAT และลูกค้าอุตสาหกรรมที่เพิ่มขึ้นตามฤดูกาล การเริ่มรับรู้รายได้จากโครงการ Aleco ในประเทศฟิลิปปินส์ รวมถึงรายได้ค่าพัฒนาโครงการในต่างประเทศ แม้ว่าต้นทุนก๊าซจะปรับเพิ่มขึ้นจากไตรมาสก่อนตามราคาตลาดก็ตามดาโอคงประมาณการกำไรปกติปี 2569 และ 2570 ที่ 2.3 พันล้านบาท และ 2.5 พันล้านบาท หรือเติบโต 8% และ 6% ตามลำดับ โดยคาดว่าครึ่งปีหลังจะได้แรงหนุนจากการรับรู้ส่วนแบ่งกำไรโครงการ Nakwol มากขึ้น การทยอยลดต้นทุนทางการเงินหลังการขายสินทรัพย์ และการเติบโตของความต้องการใช้ไฟฟ้าจากลูกค้าอุตสาหกรรม อย่างไรก็ตาม ยังต้องติดตามแรงกดดันต่อ SPP Margin จากต้นทุนก๊าซที่มีแนวโน้มเพิ่มขึ้น แม้ว่าปัจจุบันรายได้จากลูกค้าอุตสาหกรรมราว 50% จะเป็นสัญญาแบบ Gas-linked ที่ช่วยส่งผ่านต้นทุนได้บางส่วนนอกจากนี้ ฝ่ายวิจัยมองว่าความชัดเจนของแผน PDP 2026 ซึ่งคาดว่าจะมีรายละเอียดเพิ่มเติมในเดือนสิงหาคม จะเป็นปัจจัยกระตุ้นสำคัญต่อแนวโน้มการเติบโตระยะยาว และอาจนำไปสู่การปรับเพิ่มประมาณการกำไรและราคาเป้าหมายในอนาคต